Une mutuelle santé à 200 % ne rembourse pas deux fois la facture. Derrière ce chiffre se cache un calcul fondé sur un tarif de référence, parfois très éloigné du prix réellement payé. La différence explique pourquoi une consultation peut laisser plusieurs dizaines d’euros à régler malgré une couverture apparemment généreuse.
Pour lire correctement ses garanties, il faut distinguer le montant facturé, la part de l’Assurance maladie et celle du contrat complémentaire. Le parcours de soins, les dépassements et certaines retenues obligatoires modifient ensuite le résultat. Prenons le cas de Camille, une assurée qui cherche à anticiper ses dépenses avant plusieurs rendez-vous médicaux.
Mutuelle santé : ce que signifie un pourcentage de la base de remboursement
La base de remboursement n’est pas nécessairement le prix payé
La base de remboursement, souvent abrégée BR ou BRSS dans les documents contractuels, correspond au tarif de référence retenu par l’Assurance maladie pour un acte donné. Elle sert au calcul des prestations obligatoires, puis fréquemment à celui de la couverture complémentaire.
Ce repère ne constitue pas un plafond imposé à tous les professionnels. Selon leur conventionnement et les règles applicables à leur activité, certains peuvent pratiquer des honoraires supérieurs, sans que la valeur retenue pour le calcul augmente dans les mêmes proportions.
Camille découvre ainsi qu’un rendez-vous facturé 60 euros peut être associé, dans un exemple pédagogique, à une référence de 30 euros. Le remboursement dépendra de ces 30 euros, et non directement des 60 euros débités sur son compte bancaire.
Cette distinction change complètement la lecture d’un tableau de prestations. Une protection annoncée à 100 % peut couvrir le tarif de référence tout en laissant une partie importante de la dépense réelle à la charge du patient.
Le taux de la Sécurité sociale et le pourcentage du contrat sont différents
Le taux de remboursement du régime obligatoire désigne la fraction de la référence prise en charge par celui-ci. Pour une consultation médicale courante remboursée à 70 % dans le parcours de soins coordonnés, une valeur de 30 euros donne une prestation théorique de 21 euros.
Pour un adulte non exonéré, une participation forfaitaire de 2 euros est ensuite déduite dans les situations concernées. Le versement effectif atteint alors 19 euros, alors que le calcul initial reposait bien sur 21 euros.
Le pourcentage de remboursement affiché par l’assureur correspond généralement à un plafond global, incluant la part obligatoire. Une mention « 100 % BR » ne signifie donc pas que l’organisme complémentaire verse à lui seul l’intégralité du tarif de référence.
Il faut toutefois lire la légende du tableau : certains documents présentent des montants exprimés en complément du régime obligatoire. Les mentions « Assurance maladie incluse », « sous déduction du régime obligatoire » ou « en complément » permettent de comprendre la convention retenue.
Ticket modérateur et dépassement : deux sommes à ne pas confondre
Le ticket modérateur représente la différence entre la référence retenue et la prestation théorique de l’Assurance maladie, avant les retenues personnelles applicables. Dans notre exemple, il s’élève à 9 euros : 30 euros moins 21 euros.
Les dépassements d’honoraires correspondent, eux, à la fraction du prix située au-dessus du tarif de référence. Avec une facture de 60 euros pour une référence de 30 euros, ils atteignent également 30 euros, mais leur nature est totalement différente.
Pourquoi cette séparation compte-t-elle ? Parce qu’une couverture peut prendre en charge intégralement la première somme sans financer la seconde, tandis que la participation forfaitaire reste normalement exclue des remboursements d’un contrat responsable.
Avant même de comparer les offres, Camille peut donc classer sa dépense en trois blocs : tarif de référence, dépassement éventuel et retenue personnelle. Le bon réflexe consiste à identifier ce que mesure le pourcentage avant de chercher combien il rapporte.
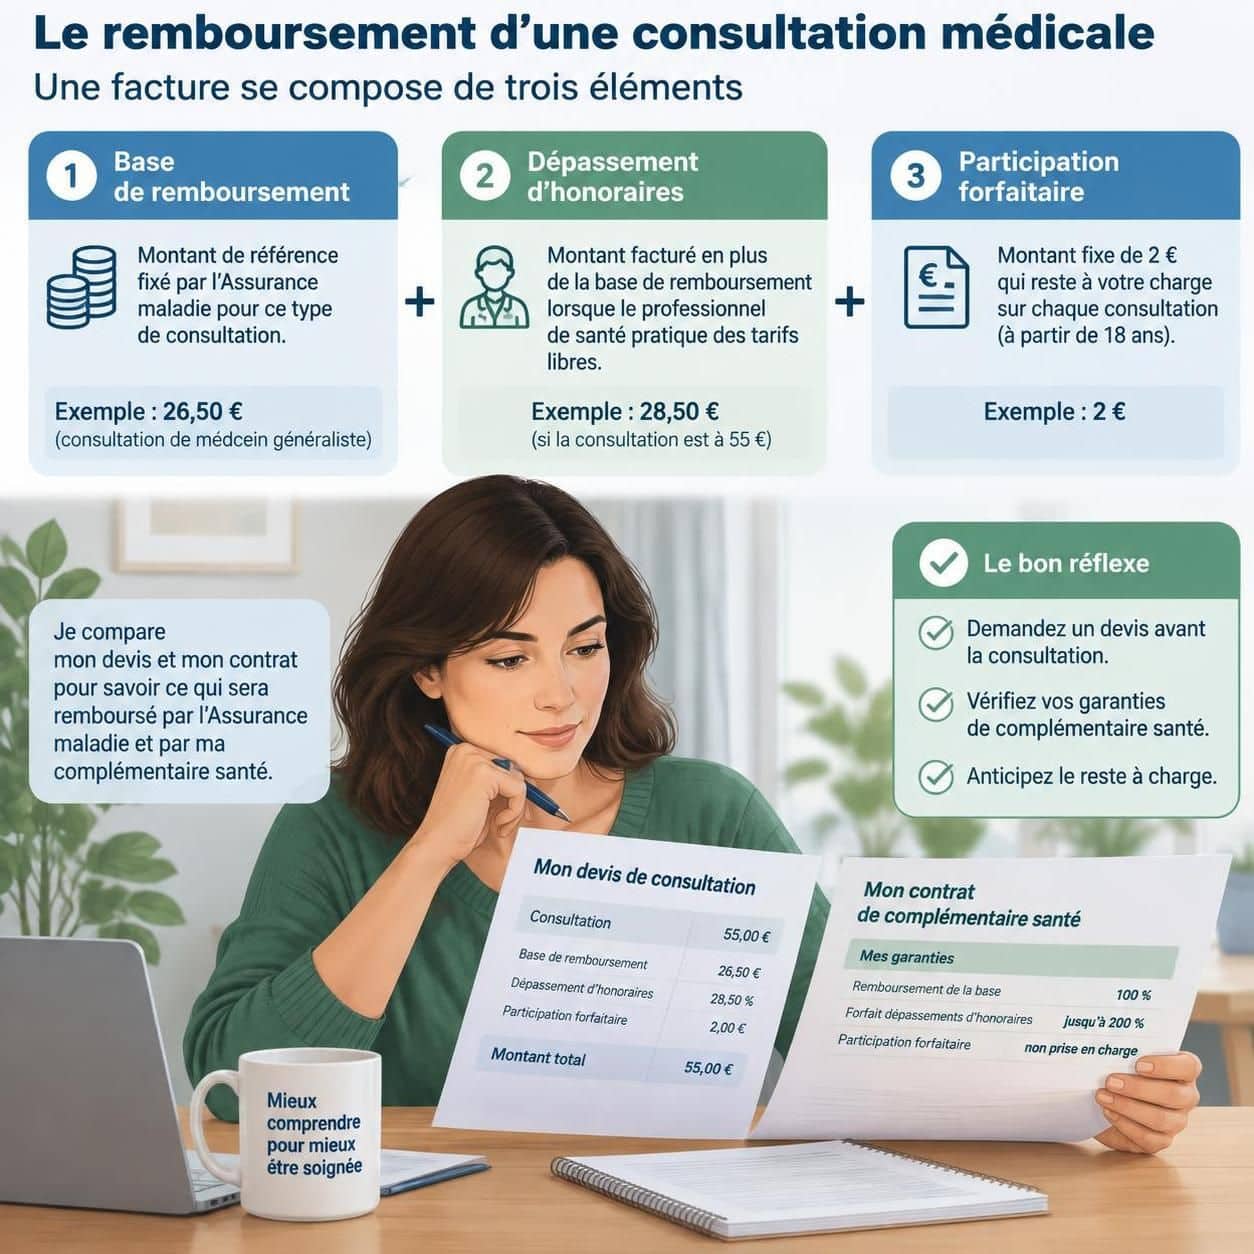
Calculer un remboursement à 100 %, 150 % ou 200 % de la BR
Une méthode de calcul pour passer du pourcentage aux euros
Pour estimer une indemnisation, il faut d’abord multiplier la référence applicable à l’acte par le niveau prévu au contrat. Avec une valeur de 30 euros, une garantie globale de 150 % correspond à un plafond théorique de 45 euros, régime obligatoire inclus.
On retranche ensuite la prestation théorique de l’Assurance maladie pour déterminer la part complémentaire potentielle. Dans cet exemple, 45 euros moins 21 euros donnent 24 euros, sous réserve des limites contractuelles et du montant effectivement dépensé.
La retenue personnelle doit être traitée séparément. Il serait trompeur de soustraire seulement le versement net de 19 euros pour attribuer automatiquement les 2 euros manquants à l’assureur : un contrat responsable ne rembourse pas cette participation forfaitaire.
Camille souhaite comparer plusieurs niveaux pour une même consultation facturée 60 euros. Le tableau suivant conserve volontairement des hypothèses identiques afin d’isoler l’effet du pourcentage, sans mélanger changements de tarif, de praticien ou de parcours.
Exemple chiffré : une consultation à 60 euros sur une référence de 30 euros
Les montants ci-dessous supposent une prise en charge obligatoire à 70 %, une participation de 2 euros, un adulte non exonéré et un acte éligible à la garantie annoncée. Ils illustrent le mécanisme : la référence réellement applicable doit toujours être vérifiée pour le professionnel et l’acte concernés.
| Garantie globale | Plafond théorique | Versement obligatoire net | Part complémentaire | Reste à payer |
|---|---|---|---|---|
| 100 % BR | 30 € | 19 € | 9 € | 32 € |
| 150 % BR | 45 € | 19 € | 24 € | 17 € |
| 200 % BR | 60 € | 19 € | 39 € | 2 € |
| 300 % BR | 90 € | 19 € | 39 € | 2 € |
Le passage de 100 % à 150 % réduit ici la dépense personnelle de 15 euros. Le niveau de 200 % absorbe ensuite le dépassement restant, mais ne supprime pas la retenue obligatoire.
À 300 %, Camille ne perçoit pas davantage pour ce même rendez-vous. Le plafond théorique devient supérieur à la facture, mais une couverture indemnitaire ne permet pas de recevoir plus que la dépense éligible, et les exclusions continuent de s’appliquer.
Pourquoi un pourcentage plus élevé n’est pas toujours plus rentable
Imaginons maintenant que Camille consulte habituellement des médecins sans dépassement. Si les prestations déjà prévues couvrent le tarif opposable, renforcer uniquement cette ligne peut apporter peu de bénéfices sur ses dépenses courantes.
À l’inverse, plusieurs rendez-vous annuels avec des honoraires élevés peuvent rendre une hausse de protection utile. Le calcul pertinent compare alors le supplément de cotisation annuel aux sommes supplémentaires susceptibles d’être effectivement remboursées.
Cette comparaison doit rester prudente : les besoins futurs ne sont pas tous prévisibles, et une assurance sert aussi à absorber un risque occasionnel. Toutefois, elle évite de payer davantage uniquement parce qu’un chiffre semble plus rassurant sur une brochure.
Le même raisonnement aide à repérer un plafond devenu inutile pour un acte donné, sans en déduire qu’il l’est pour tous les autres. La valeur d’un pourcentage se mesure en euros récupérables sur des soins réellement concernés.
Consultations, dentaire, optique : pourquoi les garanties santé ne se lisent pas de la même façon
Les consultations dépendent du tarif et du conventionnement
Un même niveau de couverture peut produire des résultats différents selon le médecin consulté. Le secteur d’exercice, l’adhésion éventuelle à un dispositif de pratique tarifaire maîtrisée et les caractéristiques de l’acte influencent le tarif applicable ou les règles de prise en charge.
Camille compare deux spécialistes qui annoncent des prix voisins. Elle ne peut pas conclure que leur coût final sera identique : il lui faut aussi vérifier leur conventionnement et la ligne correspondante dans son tableau de prestations.
Certains contrats responsables distinguent les médecins adhérant à l’OPTAM ou à l’OPTAM-CO des autres praticiens. Les remboursements des dépassements réalisés par les non-adhérents sont encadrés et peuvent être moins favorables, même lorsqu’une autre colonne affiche un niveau supérieur.
L’annuaire santé de l’Assurance maladie permet de vérifier ces informations avant le rendez-vous. Ce contrôle est particulièrement utile lorsqu’un cabinet propose plusieurs professionnels et que le patient peut choisir sans compromettre la pertinence ou le délai des soins.
En dentaire, un pourcentage élevé peut partir d’une petite référence
Pour les prothèses dentaires, le prix facturé et le tarif servant au calcul peuvent être très éloignés. Une garantie exprimée à 300 % paraît généreuse, mais son intérêt dépend d’abord du montant auquel ce coefficient s’applique.
Prenons un exemple purement illustratif : si un acte possède une référence de 120 euros, un plafond global de 300 % représente 360 euros. Pour une facture de 650 euros, un écart de 290 euros peut subsister, avant prise en compte des règles particulières du contrat et du panier concerné.
Le devis doit donc préciser la nature de l’acte, ses honoraires et les solutions thérapeutiques proposées. Pour les prestations concernées, le dentiste doit également présenter une alternative relevant du panier sans reste à payer ou, lorsque ce n’est pas possible, du panier à tarifs maîtrisés.
Un implant appelle une vigilance différente : certains éléments de l’implantologie ne bénéficient pas d’une prise en charge obligatoire habituelle. Dans ce cas, un forfait spécifique peut avoir davantage de valeur qu’un coefficient appliqué à une référence inexistante pour la prestation.
Forfaits optiques et frais hospitaliers demandent une lecture distincte
Pour les lunettes, les tableaux utilisent fréquemment des montants en euros, différenciés selon la correction ou la catégorie des verres. Les conditions de renouvellement, les limites sur la monture et l’appartenance au panier choisi comptent autant que la somme mise en avant.
Le dispositif 100 % Santé n’est pas synonyme d’une garantie générale à 100 % BR. Il permet, avec un contrat responsable ou la Complémentaire santé solidaire et dans les conditions prévues, une prise en charge intégrale d’équipements précisément définis en optique, en dentaire et en audiologie.
À l’hôpital, les honoraires du chirurgien et de l’anesthésiste constituent encore des postes distincts. Une chambre particulière relève généralement d’un forfait journalier contractuel, éventuellement limité en durée, et non du pourcentage réservé aux actes médicaux.
Pour préparer une intervention, Camille demande donc une estimation séparée des honoraires, de l’hébergement et des prestations de confort. Cette démarche révèle les trous de couverture qu’un indicateur unique ne permet jamais d’apercevoir.
La lecture poste par poste évite ainsi de comparer des avantages qui n’ont ni la même assiette ni les mêmes conditions. Deux garanties affichant le même chiffre peuvent financer des dépenses très différentes.
Reste à charge : les limites qui subsistent malgré une complémentaire santé renforcée
Participations obligatoires et parcours de soins modifient le résultat
Une formule haut de gamme ne supprime pas toutes les dépenses personnelles. Les contrats responsables excluent notamment la participation forfaitaire sur les actes concernés et les franchises médicales, sous réserve des situations d’exonération prévues par les textes.
Ces sommes ne doivent pas être confondues avec un défaut de transmission ou une erreur de l’assureur. Lorsqu’elles apparaissent sur un décompte, elles correspondent à des mécanismes distincts de la part habituelle laissée au patient sur le tarif de référence.
Le respect du parcours de soins coordonnés constitue un autre point déterminant. Consulter directement certains spécialistes sans orientation peut entraîner une diminution de la prise en charge obligatoire, sauf exception prévue, notamment pour certains accès directs spécifiques.
Camille pense parfois qu’une protection à 200 % absorbera automatiquement cette pénalité. Ce n’est pas le cas dans un contrat responsable : la majoration liée au non-respect du parcours n’a pas vocation à être neutralisée par la couverture complémentaire.
Plafonds annuels, carences et exclusions : les conditions à vérifier
Un montant annoncé peut être limité par un plafond annuel, un nombre d’actes ou une durée maximale. Un forfait de 400 euros n’a pas le même effet s’il s’applique à chaque prestation, à une année entière ou à un ensemble de soins regroupés.
Des délais de carence peuvent également exister selon les contrats et les postes. Une garantie souscrite aujourd’hui ne finance donc pas nécessairement un traitement prévu demain, même si le niveau affiché semble suffisant.
Les limites peuvent aussi porter sur la nature exacte du soin ou la qualification du professionnel. Une séance facturée par un intervenant non éligible à la prestation contractuelle peut rester entièrement à payer, indépendamment du budget encore disponible.
Pour repérer ces détails, consulter les garanties de mutuelle parfois méconnues aide à identifier les lignes à examiner. La confirmation applicable à sa situation doit ensuite venir des documents contractuels et, pour un projet coûteux, d’une réponse écrite de l’organisme.
Une prise en charge à 100 % pour une ALD n’efface pas tous les frais
L’expression « pris en charge à 100 % » peut également concerner une affection de longue durée exonérante. Pour les soins en rapport avec celle-ci et dans les conditions prévues, le remboursement obligatoire atteint le tarif de référence, pas automatiquement le montant facturé.
Des honoraires supérieurs à ce repère, certaines prestations non remboursables ou des frais de confort peuvent donc subsister. Les soins sans rapport avec l’affection suivent, eux, les règles ordinaires correspondant à leur catégorie.
Cette différence explique pourquoi conserver une couverture adaptée peut rester utile malgré une exonération du ticket modérateur. Il faut examiner les dépenses concrètes plutôt que déduire d’un statut administratif que tous les frais médicaux sont intégralement couverts.
Le tiers payant crée parfois une confusion comparable : il dispense d’avancer tout ou partie des sommes prises en charge, mais ne rend pas gratuit ce qui n’est pas couvert. Une facturation ultérieure ou une retenue sur un prochain remboursement peut encore intervenir.
Camille prend désormais l’habitude de rapprocher facture, décompte obligatoire et relevé complémentaire avant de signaler un écart. L’absence d’avance de frais, l’exonération et le remboursement intégral sont trois notions différentes.
Comparer les pourcentages de remboursement et choisir une mutuelle adaptée à ses dépenses
Transformer son tableau de garanties en budget prévisionnel
Comparer des contrats commence par une observation simple : quelles dépenses reviennent réellement dans le foyer ? Camille reprend ses décomptes récents et distingue les consultations ordinaires, les rendez-vous avec dépassement, les équipements et les soins prévisibles.
Elle évite de choisir uniquement à partir de son année la moins coûteuse ou, à l’inverse, d’un épisode exceptionnel. L’objectif consiste à rapprocher les besoins récurrents d’une protection contre les dépenses importantes qu’elle ne pourrait pas facilement absorber.
Pour chaque poste, elle traduit le niveau annoncé en euros et vérifie les conditions d’accès. Une colonne à 250 % devient alors une somme concrète, tandis qu’un forfait annuel révèle immédiatement sa portée et ses limites.
Une méthode de comparaison efficace suit cet ordre :
- Identifier l’acte et son prix à partir d’un devis, d’une facture ou des informations du cabinet.
- Vérifier la référence applicable et les conditions de remboursement obligatoire.
- Repérer la bonne ligne contractuelle, notamment selon le professionnel ou la catégorie d’équipement.
- Calculer la prestation complémentaire en tenant compte des plafonds et des exclusions.
- Comparer le gain attendu au supplément de cotisation, sans négliger les risques occasionnels importants.
Cette liste devient utile lorsqu’elle est appliquée à plusieurs scénarios concrets. Camille teste une année courante, une année avec plusieurs consultations spécialisées et une année comprenant une intervention, plutôt que de chercher un contrat abstraitement supérieur partout.
Demander une simulation écrite avant une dépense importante
Un devis transmis à l’assureur permet d’obtenir une estimation individualisée. Il doit comporter les informations nécessaires au calcul, notamment la nature des actes, les honoraires et, lorsque cela s’applique, les codes et tarifs de référence.
La réponse doit être lue avec ses réserves : validité du devis, maintien des droits, consommation éventuelle d’un plafond et conformité des actes finalement réalisés. Une estimation préalable facilite la décision, mais elle ne transforme pas une prestation exclue en dépense couverte.
Avant de changer de formule, il est également pertinent d’examiner les moyens d’améliorer ses remboursements sans changer de mutuelle. Vérifier la télétransmission, utiliser les garanties déjà disponibles et anticiper les demandes de prise en charge peut résoudre certains écarts sans nouvelle cotisation.
Le prix mensuel ne suffit toutefois pas à départager deux offres. Les délais de traitement, la lisibilité des réponses, l’accès aux justificatifs et les services d’accompagnement ont une valeur pratique, particulièrement lors d’un traitement long ou d’une hospitalisation.
Camille conserve finalement une grille courte avec, pour chaque offre, la cotisation annuelle et plusieurs dépenses personnelles estimées. Elle sait ainsi ce qu’elle paie pour renforcer un risque précis, au lieu d’acheter seulement un pourcentage plus élevé.
Cette approche n’exige pas de prévoir chaque rendez-vous à venir : elle demande surtout des hypothèses réalistes et des règles de calcul homogènes. Une comparaison fiable porte sur le budget final du patient, pas sur le chiffre le plus spectaculaire du tableau.
Questions fréquentes sur les remboursements en pourcentage de la BR
Une mutuelle à 100 % rembourse-t-elle toute la facture ?
Non. Lorsque le régime obligatoire est inclus, 100 % BR couvre généralement le tarif de référence, pas nécessairement le prix facturé. Les dépassements et les retenues obligatoires peuvent rester à payer.
Que signifie une garantie à 200 % de la base de remboursement ?
Elle correspond généralement à un plafond global égal à deux fois le tarif de référence, Assurance maladie incluse. Avec une référence de 30 euros, ce plafond théorique atteint 60 euros, sous réserve des frais engagés et des conditions du contrat.
Pourquoi reste-t-il 2 euros à payer malgré une couverture suffisante ?
Pour un adulte non exonéré et un acte concerné, il peut s’agir de la participation forfaitaire. Cette somme n’est pas remboursée par les contrats responsables, même lorsque les honoraires sont autrement couverts.
Un acte non remboursé par l’Assurance maladie peut-il être couvert ?
Oui, si le contrat prévoit expressément une prestation adaptée, souvent sous forme de forfait en euros. Un simple pourcentage de la BR ne suffit pas lorsqu’aucune base applicable n’existe pour le soin concerné.
Où trouver la base applicable à un rendez-vous ?
Les informations de l’Assurance maladie, le décompte de remboursement et les éléments fournis par le professionnel permettent de l’identifier. Pour anticiper une dépense, transmettez un devis détaillé à votre organisme complémentaire.